Split payment: sistema 170 vezes maior que o Pix muda o jogo do caixa das empresas aqui
Split payment: sistema 170 vezes maior que o Pix muda o jogo do caixa das empresas aqui O governo federal avança na…

A Franklin Templeton – um gigante com US$ 1,7 trilhão sob gestão -decidiu mudar a forma como investe em crédito no Brasil.
O estopim foram os defaults de Americanas e Light, empresas em cujos papéis os fundos da gestora investiram.
“Duas coisas ficaram claras: não dá para confiar no quantitativo, ou seja, nos números dos balanços, mesmo auditados,” Adriano Casarotto, o portfolio manager de crédito da Franklin Templeton Brasil, disse ao Brazil Journal.
“Além disso, falta transparência para algumas classes de credores, como os debenturistas, que tiveram muita dificuldade para recuperar créditos em casos recentes.”
Para mitigar os riscos, a gestora reduziu o limite de exposição por emissor e por rating. Companhias com classificação triple A podem representar até 1,5% do portfólio de crédito da casa – ou seja, esta passou a ser a exposição máxima por emissor.
No passado, o limite era dado por meio da análise do tamanho do endividamento da companhia e das características da emissão – e algumas empresas podiam responder por cerca de 3% do portfólio de crédito.
“Mas as condições do mercado local mostraram que essa análise não é suficiente,” disse Casarotto. “Dada a baixa confiança nos dados públicos, nossa defesa é diminuir a exposição.”
Empresas com rating A podem representar até 0,5% do portfólio e, a partir da classificação triple B, os papéis integram apenas as carteiras de maior risco.
A Templeton abriu uma exceção para os grandes bancos, classificados como S1 pelo Banco Central: nesse caso, o teto pode chegar a 5% em razão da camada extra de regulação e fiscalização do BC.
Além desse corte quantitativo, a Franklin Templeton passou a fazer também uma avaliação qualitativa dos emissores “que vai até o CPF da pessoa física controladora,” disse Casarotto. “Isso é essencial especialmente nos casos de negócios que são controlados por fundos ou diferentes CNPJs.”
O Brasil é o único mercado em que a Templeton adota essas políticas – que, segundo Casarotto, foram sugeridas pela equipe local à matriz.
A gestora tem R$ 12 bilhões de AUM em crédito no País e levou um ano e meio, até meados de 2024, para ajustar as carteiras de acordo com as novas regras.
Nesse período, a participação das letras financeiras no portfólio de crédito aumentou de cerca de 15% para 50%.
“Foi bom investir em crédito mesmo com os eventos de Americanas, Light e Ambipar. Mas aprendemos que US$ 1 perdido sai mais caro que US$ 1 ganho, porque gera um grande estresse com investidores, especialmente os institucionais. Por isso decidimos ser mais conservadores,” disse Casarotto.
Em paralelo, o gestor trabalha com a Amec para propor melhorias na regulação do mercado de crédito.
regulação do mercado de crédito.
Uma proposta é liberar aos fundos o acesso ao SCR, o sistema de informações de créditos do BC, hoje restrito aos bancos. Na visão dele, isso ajudaria a medir o risco dos emissores com maior precisão, já que o SCR mostra o total de empréstimos por empresa.
Outra sugestão é aumentar a transparência das documentações das ofertas de crédito, para que os credores tenham clareza de sua posição na estrutura de capital e na “fila de pagamentos” no caso de uma recuperação judicial ou extrajudicial, por exemplo.
Casarotto também defende que as debentures sejam emitidas prevendo a criação de uma conta-reserva para cobrir custos com processos de recuperação de créditos. Segundo ele, isso já existe em FIDCs, CRIS e CRAS.
No caso das debentures, essas despesas hoje são pagas pelo emissor – que acaba não pagando ao entrar numa RE ou RJ.
“Os credores hoje precisam convocar uma assembleia para discutir como contratar e como pagar um assessor jurídico, o que torna o processo de defesa do credor muito mais lento.”
Fonte: Brazil Journal.
Por: Giuliana Napolitano
 Economia
Split payment: sistema 170 vezes maior que o Pix muda o jogo do caixa das empresas aqui O governo federal avança na…
30 jul 2026 · 5 min de leitura
 Economia
Tecnologia pode transformar o crédito, os imóveis e os investimentos com segurança jurídica e apoio estatal
16 jul 2025 · 6 min de leitura
 Economia
Conselho permitiu, entre outros pontos, que Sociedades de Crédito Direto (SCDs) emitam Certificados de Cédula de Crédito Bancário (CCCBs)
6 set 2024 · 5 min de leitura
 Economia
Com incremento de clientes Premier, administradora de consórcios espera vender pelo menos R$ 23 bilhões em créditos neste ano
9 ago 2024 · 4 min de leitura
 Economia
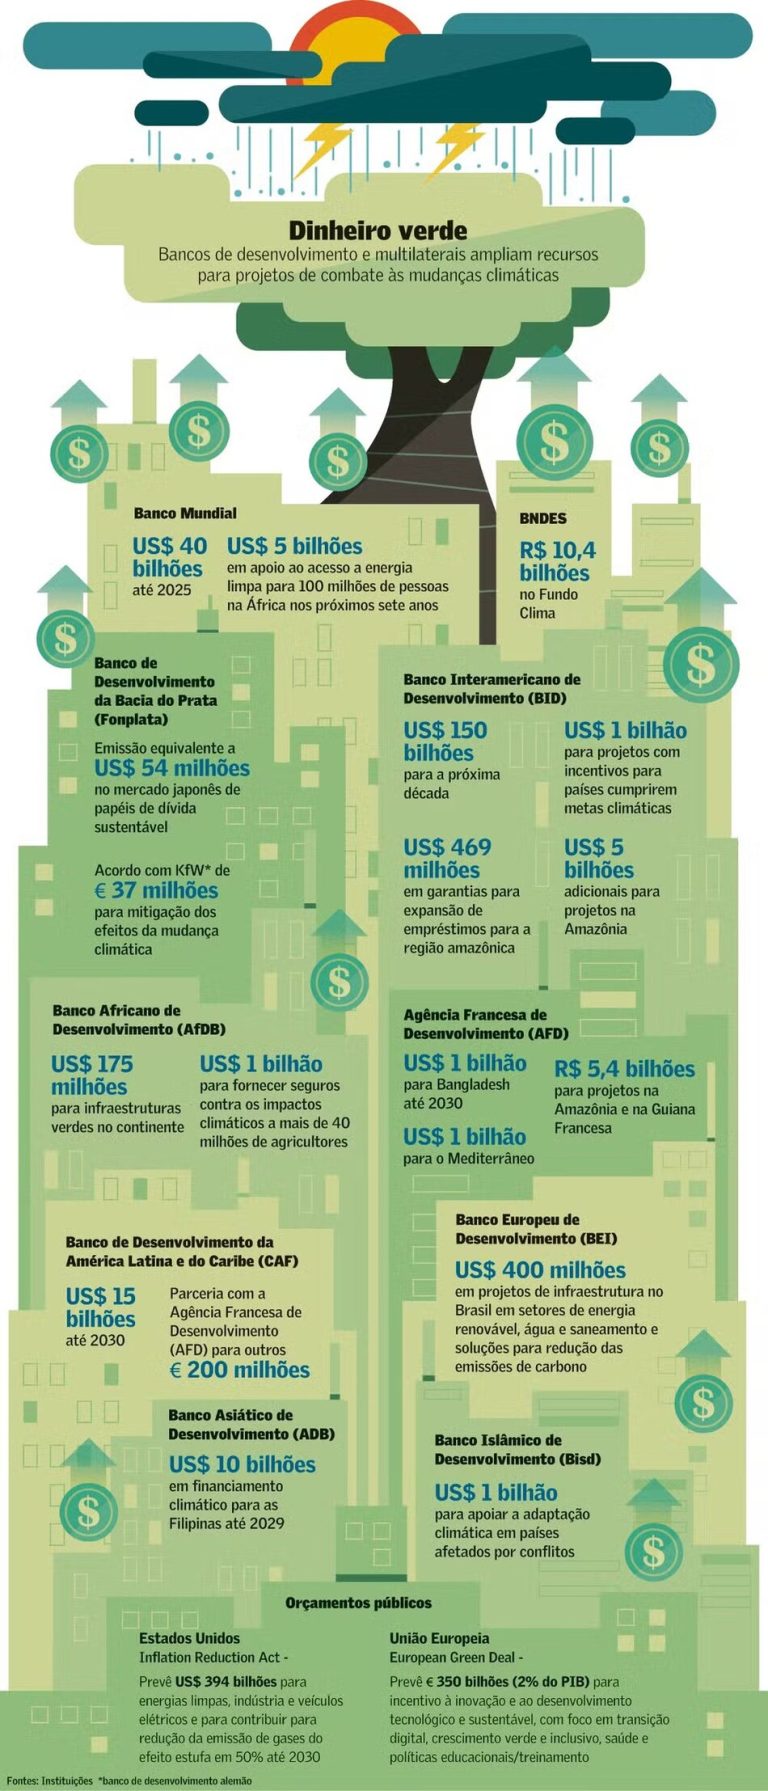
Recursos disponíveis em bancos de fomento do mundo todo para mitigação dos efeitos do aquecimento global batem recorde, mas analistas alertam que…
3 jul 2024 · 5 min de leitura
 Notícias
A side-by-side comparison of the four structural models, SFO, MFO, VFO, and embedded, with cost profiles, governance implications, and AUM thresholds.
30 jul 2026 · 17 min de leitura
 Empreendedorismo
O erro do empresário é construir uma empresa que ninguém quer comprar. Um empresário me chamou para conversar. Vinte e dois anos…
9 jul 2026 · 4 min de leitura
 Notícias
QI Tech compra Autobanking e mira financiamento de veículos via FIDC A QI Tech anunciou a compra de 100% da Autobanking, plataforma…
9 jul 2026 · 5 min de leitura
 Negócios
What Is the “Cultivation of Family Capital” — and Why Does It Determine Whether Wealth Endures? In our prior two articles, we…
9 jul 2026 · 10 min de leitura
Assessoria financeira para empresas do middle market que estão decidindo o próximo passo.
Fortaleza · CE
Goiânia · GO
Ecossistema Four+
Os conteúdos deste site, incluindo artigos, análises, números de mercado e transações divulgadas, têm caráter apenas informativo. Não são recomendação de investimento, oferta de valores mobiliários nem aconselhamento jurídico, contábil, financeiro ou tributário, e operações passadas não garantem resultado em operações futuras. Cada empresa vive uma situação própria: antes de qualquer decisão, procure uma análise feita para o seu caso. A reprodução, cópia ou distribuição do conteúdo sem autorização da Four+ não é permitida. Ao navegar neste site, você concorda com a nossa Política de Privacidade e os nossos Termos de Uso.
© 2026 Four+ Investment Banking. Todos os direitos reservados. · FOUR+ INVESTMENT BANKING LTDA · CNPJ 26.483.277/0001-06