Telecom + M&A: Muito antes do anúncio, o mercado já mudou – as lições do caso Claro e Desktop
Em um setor marcado por consolidação, os sinais relevantes de um M&A aparecem antes mesmo de ele existir oficialmente e já causam…

Ao tratar uma startup como uma empresa consolidada, busca-se previsibilidade onde não há, e exige-se segurança em um contexto que, por natureza, envolve aposta e experimentação
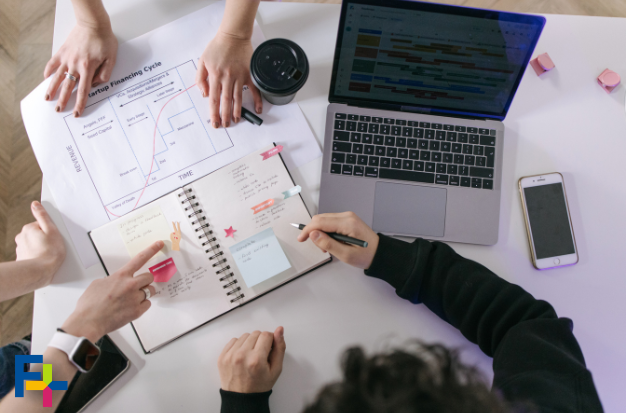
Já imaginou utilizar uma bazuca para eliminar uma formiga? A desproporção salta aos olhos: além de desnecessária, a ação causaria danos colaterais severos, desperdiçaria recursos valiosos e geraria consequências indesejadas. Por mais absurda que pareça, essa imagem ilustra com precisão o que frequentemente ocorre quando modelos tradicionais de fusões e aquisições (M&A), concebidos para grandes corporações, são aplicados a startups, sem qualquer adaptação ao seu estágio de desenvolvimento.
Ocorre que a falta de proporcionalidade entre a estratégia e a realidade do negócio pode comprometer todo o processo, tornando-o ineficiente, oneroso e contrário aos objetivos estratégicos das partes envolvidas na operação de M&A, especialmente os fundadores das startups e os investidores.
As transações de M&A, em regra, são estruturadas com base em práticas jurídicas consolidadas, com especial influência dos Estados Unidos e do Reino Unido, sendo comum a utilização de documentos padronizados tanto nas fases iniciais das negociações como na fase de due diligence e na etapa de elaboração dos documentos definitivos.
As operações de M&A envolvem múltiplos advogados, assessores financeiros, contábeis, auditorias detalhadas, due diligences minuciosas e inúmeras rodadas de negociação. Tais etapas se justificam quando estão em jogo ativos bilionários, operações complexas e estruturas societárias robustas. Porém, quando esse mesmo modelo é transferido, sem adaptações adequadas, para o universo das startups (negócios ainda em fase inicial, com estruturas enxutas e valor de mercado reduzido) os efeitos podem ser profundamente negativos.
O primeiro sintoma dessa desproporcionalidade reside nos custos de transação: honorários de assessoria jurídica, taxas de aconselhamento e custos de auditorias. Em determinados casos, os valores despendidos para concluir a aquisição de uma startup ou finalizar uma rodada de investimento representam uma parcela significativa do próprio valor da transação.
Além dos custos diretos, observam-se impactos estratégicos relevantes. A lentidão do processo, o excesso de formalismo, o foco exacerbado em riscos jurídicos pode desmotivar fundadores e comprometer a agilidade, um dos principais ativos de uma startup.
Outro problema recorrente é a inadequação entre culturas e expectativas. Startups operam em um ambiente de incerteza, no qual o crescimento pode ser exponencial, mas o risco também é elevado. Ao tratar uma startup como uma empresa consolidada, busca-se previsibilidade onde não há, e exige-se segurança em um contexto que, por natureza, envolve aposta e experimentação. Retornando a analogia apresentada no início, a bazuca não reconhece sutilezas: ela destrói indiscriminadamente, inclusive os elementos que fazem uma startup ser promissora.
Não se pode ignorar o impacto sistêmico no ecossistema de inovação. Quando os processos de M&A se tornam excessivamente custosos e morosos, isso desencoraja novas rodadas de investimento, afasta empreendedores e perpetua um ciclo de ineficiência. A bazuca, além de eliminar a formiga, afugenta todos os demais insetos da região. O ambiente deixa de ser fértil para inovação e crescimento.
Portanto, o desafio consiste em adequar o modelo de M&A à realidade das startups, conforme seu grau de maturidade. Isso exige processos mais flexíveis, instrumentos contratuais mais objetivos e compatíveis com o porte da transação, bem como uma abordagem que valorize a agilidade e a visão de longo prazo. Em vez da bazuca, talvez uma pinça ou qualquer uma solução criativa e sob medida seja mais eficaz. Não se trata de eliminar o controle de riscos ou de renunciar à governança, mas sim de calibrar os mecanismos à escala do alvo.
Afinal, o propósito não é destruir, mas construir valor. E, para isso, é preciso escolher com precisão as ferramentas.
Fonte: CAPITAL ABERTO
Por: Andressa Garcia e Pedro Chagas
 M&A
Em um setor marcado por consolidação, os sinais relevantes de um M&A aparecem antes mesmo de ele existir oficialmente e já causam…
17 abr 2026 · 9 min de leitura
 M&A
Grupo 3corações adquire Yoki e Kitano por R$ 800 milhões O Grupo 3corações, com atuação no segmento de cafés, anunciou hoje (17)…
23 mar 2026 · 2 min de leitura
 M&A
Investing.com — A segunda metade do ano poderá testemunhar um aumento nas fusões e aquisições (M&A) bancárias, de acordo com um relatório…
28 maio 2025 · 2 min de leitura
 M&A
O Grupo Salta a maior rede de educação básica do País com 170 mil alunos – acaba de fazer uma aquisição em…
9 maio 2025 · 4 min de leitura
 M&A
Em um movimento de consolidação da indústria de family offices, a Turim adquire a Vita e a incorpora a Tori, seu braço…
30 abr 2025 · 4 min de leitura
 M&A
Companhia dos Logemann comprou duas fazendas da Mitsui, assumindo o “filé mignon” em Minas Gerais a um preço extremamente atrativo
16 abr 2025 · 3 min de leitura
 M&A
"Crescemos mais que todos, e crescemos mais verdes que todos”, afirma presidente espanhol
10 fev 2025 · 2 min de leitura
 M&A
Negociações perderam ritmo no fim do ano com mudança de juros e cenário americano
5 fev 2025 · 5 min de leitura
 M&A
Companhia lucrou R$ 101,2 milhões no terceiro trimestre, crescimento de 69,4% na comparação anual
20 dez 2024 · 4 min de leitura
Assessoria financeira para empresas do middle market que estão decidindo o próximo passo.
Fortaleza · CE
Goiânia · GO
Ecossistema Four+
Os conteúdos deste site, incluindo artigos, análises, números de mercado e transações divulgadas, têm caráter apenas informativo. Não são recomendação de investimento, oferta de valores mobiliários nem aconselhamento jurídico, contábil, financeiro ou tributário, e operações passadas não garantem resultado em operações futuras. Cada empresa vive uma situação própria: antes de qualquer decisão, procure uma análise feita para o seu caso. A reprodução, cópia ou distribuição do conteúdo sem autorização da Four+ não é permitida. Ao navegar neste site, você concorda com a nossa Política de Privacidade e os nossos Termos de Uso.
© 2026 Four+ Investment Banking. Todos os direitos reservados. · FOUR+ INVESTMENT BANKING LTDA · CNPJ 26.483.277/0001-06